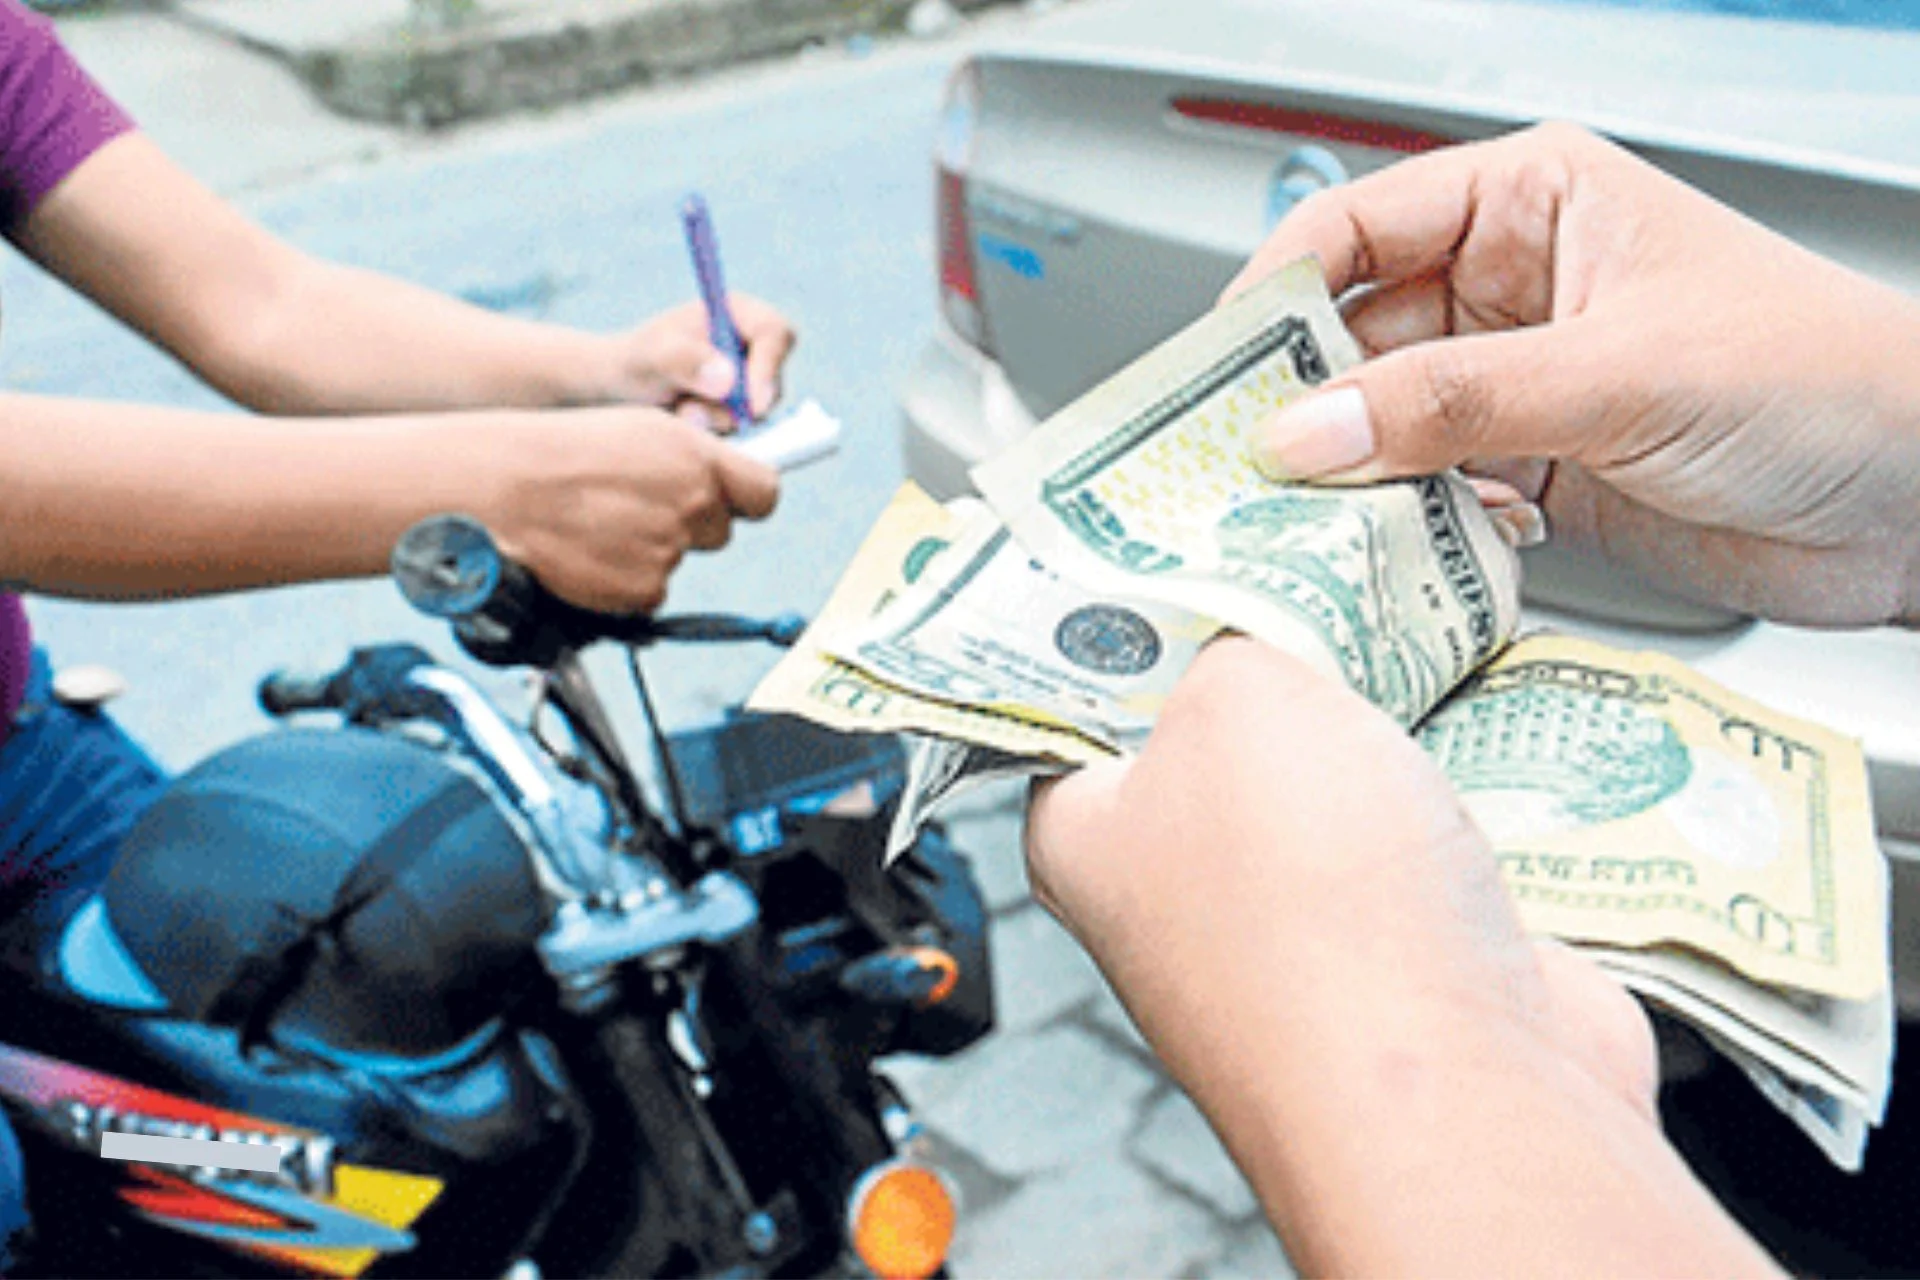
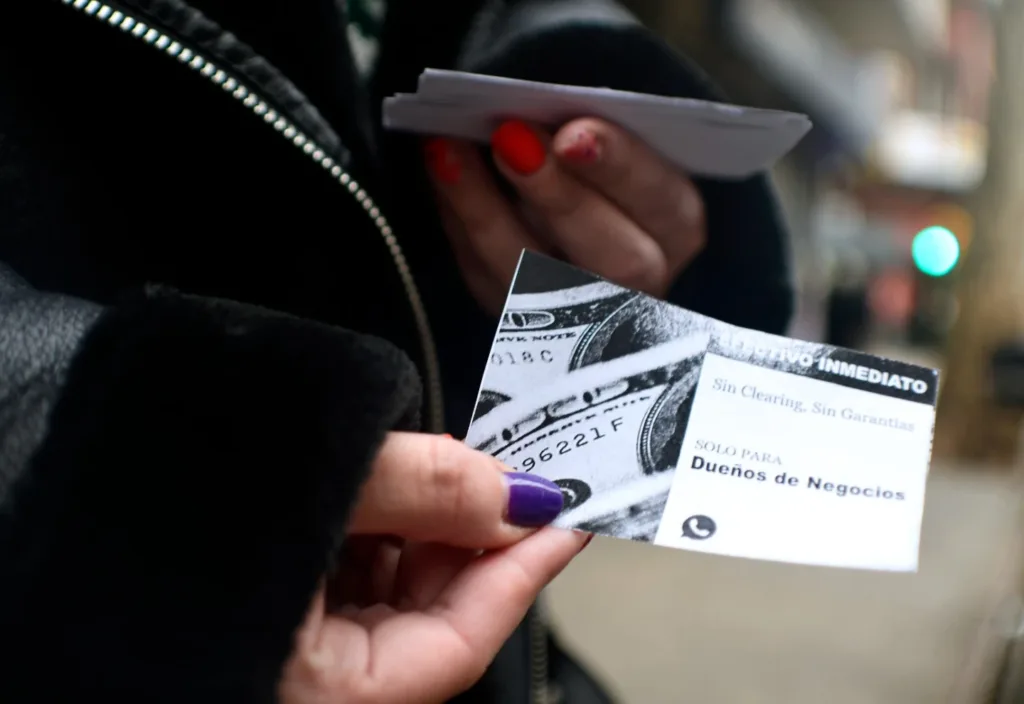
Los préstamos “gota a gota”, conocidos también como chulco en Ecuador o paga diario y rompe huesos en Colombia, son una modalidad de financiamiento informal e ilícito basada en la entrega inmediata de dinero en efectivo sin garantías, avales ni verificación de crédito formal. Uruguay enfrenta el avance de esta modalidad en medio de una crisis social y altos niveles de violencia.
A diferencia de los créditos bancarios o financieros tradicionales, esta modalidad impone cobros diarios o semanales con tasas de interés usureras (que pueden alcanzar el 20% en 20 días o recalculares de forma arbitraria) e implementa métodos de cobro basados en la coacción, la extorsión y la violencia intimidatoria.
- Te puede interesar: Trata de personas en Argentina, ¿en qué situación se encuentra el país?
¿Dónde se originó el “gota a gota”?
Los préstamos “gota a gota” tuvieron su origen y consolidación en la ciudad de Medellín durante la década de 1990, ligada al auge del narcotráfico. Surgió como un mecanismo de lavado de activos y un medio para ejercer control territorial sobre comunidades vulnerables.
Con el paso de los años, las estructuras operativas exportaron este modelo a casi toda América Latina (México, Perú, Chile, Argentina, Brasil y, desde 2018, Uruguay).
En Uruguay, de acuerdo con el informe “El fenómeno de los préstamos ilegales” elaborado por el Centro de Estudios de la Realidad Económica y Social (CERES), estas redes criminales no operan de forma aislada, sino mediante esquemas piramidales altamente estructurados:
- Nivel Superior (Líderes): Generalmente ubicados cerca de zonas fronterizas (como la frontera con Brasil) para facilitar una rápida fuga ante operativos policiales.
- Nivel Medio (Supervisores): Asignan y coordinan las rutas operativas de cobro, a menudo monitoreadas mediante aplicaciones móviles.
- Nivel Base (Cobradores/Prestamistas): Integrado por ciudadanos extranjeros —principalmente colombianos (muchos provenientes del Valle del Cauca y con antecedentes policiales o militares), pero también venezolanos y cubanos—.
“Se tratan de grupos estructurados. Les pagan el pasaje con la promesa de un trabajo en el sector servicios y después los involucran en esto”, señala Héctor Rodríguez, investigador y autor del informe del CERES.
Los cobradores son atraídos bajo el engaño de ofertas de empleo en la gastronomía o el comercio. Al llegar a Uruguay, la red les provee un capital inicial (aproximadamente 100.000 pesos uruguayos), alojamiento, una moto empadronada y teléfonos celulares. A partir de ese momento, quedan subordinados a saldar una deuda forzada mediante amenazas hacia ellos o sus familias en sus países de origen, configurando un delito de trata de personas con fines de explotación laboral.
- Te puede interesar: Guerra narco en Uruguay: el plan estatal para contener una violencia sin precedentes
¿Por qué el “gota a gota” es un fenómeno en auge en Uruguay?
La proliferación del crédito ilegal en Uruguay se debe a la convergencia de varios factores económicos y sociales.
Según datos expuestos por la Asociación Nacional en Defensa de los Derechos de los Consumidores y Usuarios (ANDCU) ante el Parlamento, el 64,4% de los uruguayos tiene deudas activas, equivalente a más de 2,25 millones de personas). La exclusión del sistema formal o el agotamiento del límite de las tarjetas de crédito empuja a miles de familias a recurrir al circuito informal.
Múltiples deudores cayeron en la Categoría 5 del Banco Central del Uruguay (deudas consideradas incobrables) o figuran en el Clearing de Informes. Al no calificar para préstamos bancarios tradicionales, el “gota a gota” aparece como la única alternativa de liquidez inmediata para cubrir necesidades básicas.
La falta de educación financiera aparece como otro factor clave. La complejidad de las tablas de tasas de interés publicadas por las autoridades dificulta que el ciudadano promedio identifique cuándo está siendo víctima de usura (delito regulado por la Ley Nº 18.212).
El Ministerio del Interior detectó operaciones de esta red en al menos 14 departamentos del país, con formalizaciones judiciales en Tacuarembó, Paysandú y Cerro Largo por delitos de usura, asociación para delinquir y violencia privada. El temor a tomar represalias o la falta de pruebas formales provoca que la gran mayoría de las víctimas mantenga la situación en silencio.
El desafío que enfrentan las autoridades en Uruguay para erradicar el préstamo “gota a gota” va más allá de la intervención policial. El CERES recomienda abordar la inclusión financiera real de millones de personas, impulsar campañas de alfabetización financiera y establecer mecanismos de cooperación regional para erradicar la modalidad delictiva.